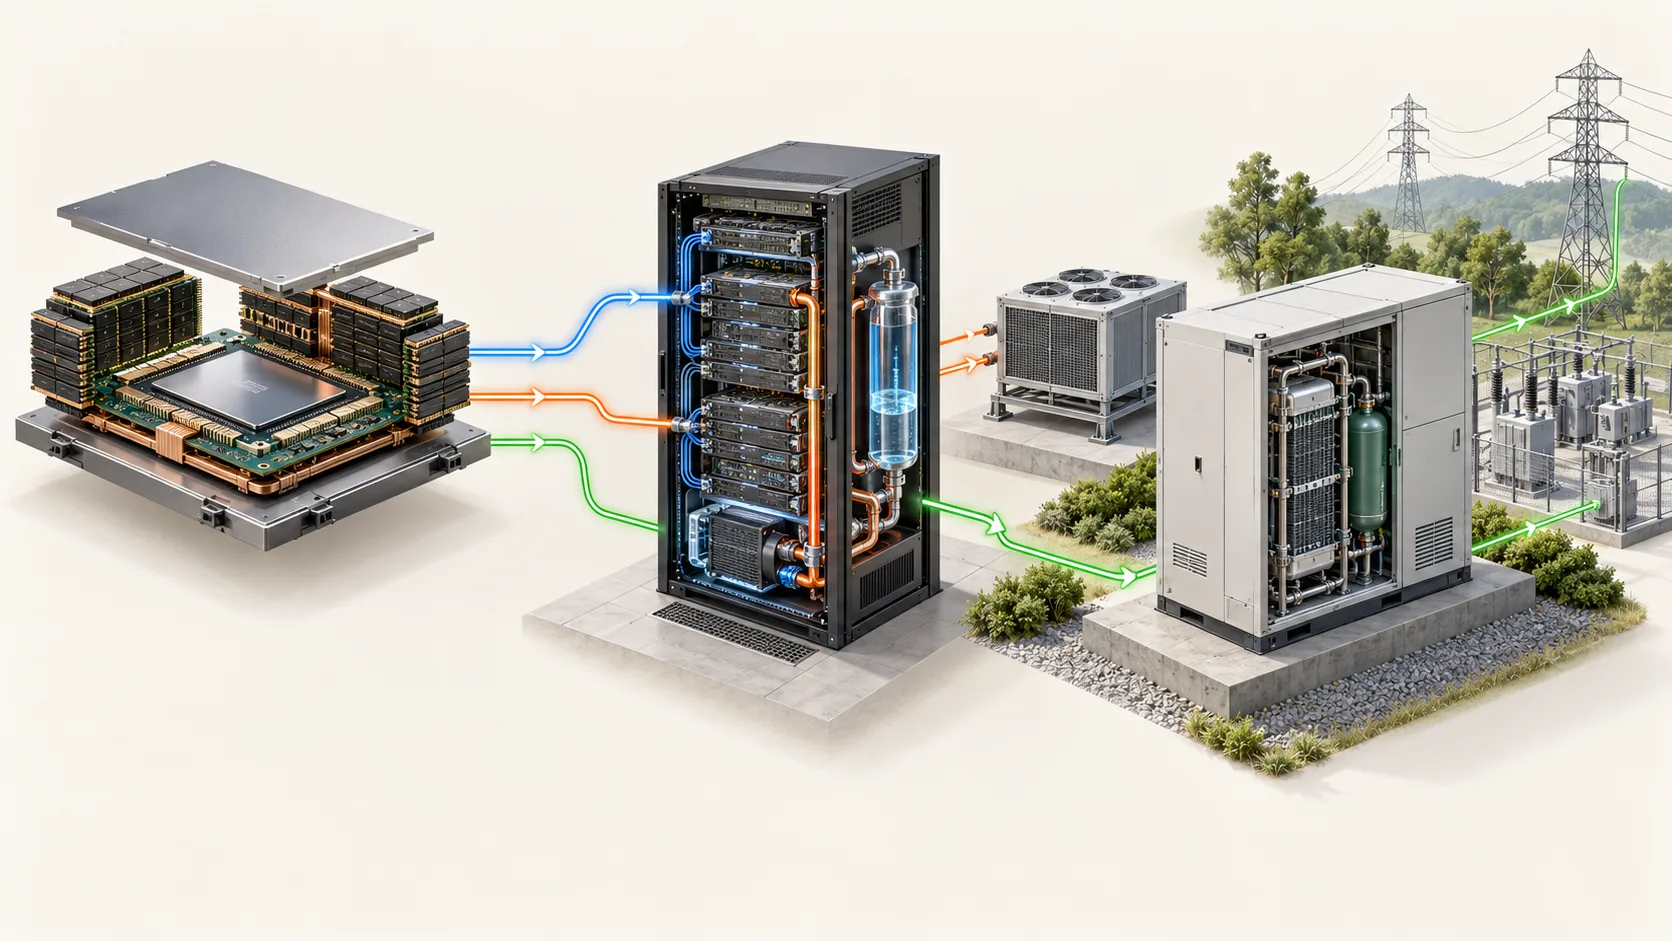
AIで生成した独自の概念イラストです。製品写真、工学的な配置図、性能測定ではありません。個別教材の図で、それぞれの仕組みを分けて説明します。
部品が足りない、だけでは投資の説明にならない
計算装置がメモリを待つなら帯域が必要になる。ラックを動かせないなら、使える電力が必要になる。複数のGPUが通信の終了を待つなら、ネットワークの実効速度と遅延が問題になる。ここまでは顧客が何を必要としているかの説明だ。しかし、その部品を作る会社がどれだけ儲かるか、その株がいくらの価値を持つかは、まだ決まらない。顧客に認定された製品を出荷できるか、出荷が売上として認識されるか、費用と再投資を払った後に現金が残るか、その現金を何株で分けるかまで追う必要がある。
- 1作業の制約
- 2認定された解決策
- 3出荷数量と価格
- 4営業の現金
- 1営業の現金
- 2再投資と資金調達
- 3希薄化後の持分
- 4市場が織り込む期待
サンディスクが扱うフラッシュ製品と、積層DRAMであるHBMは別物だ。AI向けストレージの成長がNAND企業に追い風になっても、その会社がHBMを製造していることにはならない。Bloomは発電システムと設置、保守、電力に関わる事業を持つ。通電までの時間を短縮する価値は、燃料の供給、許認可、信頼性、総費用に依存する。AAOIでは光製品の認定、良品率、顧客による受入が、通信規格の進化を売上へ変える関門になる。同じAI設備投資に関係していても、三社の事業は違う。
三社を同じ指標だけで判断しない
サンディスクの2026年度10-Kは、売上をDatacenter、Edge、Consumerに分けている。「AI需要が強い」という話が全社を説明するのか、一部の市場を説明するのか、この表で境界を確かめる。メモリという言葉からHBMへの直接的な依存度を推測してはいけない。Bloomでは製品を売る利益と、設置・保守で生じる費用を分ける。納品後にも性能を維持する支出が続くことがある。AAOIでは売上と同時に売掛金、在庫、設備投資を見る。生産を増やすための現金は、顧客からの入金より先に出ていくことがある。
仮想的な部品会社で考えてみよう。売上が1,000、粗利率30%、営業費用180なら営業利益は120になる。売上が20%増えて1,200になっても、粗利率が24%まで下がれば粗利益は288だ。元の300より小さく、費用が180のままでも営業利益は108へ減る。需要が伸びただけでは営業利益は増えなかった。単価の低下、歩留まりの悪化、製品構成の変化などは原因の候補になるが、この計算だけで原因を特定することはできない。これは企業の予想値ではなく、読み方を理解するための計算例である。
改善の価値を誰が受け取るのか
供給者が価格を交渉する力と、顧客が設計を変えて別の部品へ移る力を並べて考える。顧客認定に時間がかかるのか、同じ接続規格を複数社が供給できるのか、別の通信方式で代替できるのか。レーザーのメーカー、光モジュールの組立会社、スイッチのメーカーは同じ高速化を見ていても、受け取る利益率が違う。送電網の工期が長くなると現地発電の価値が上がる可能性があるが、その発電設備にもガスの容量や許認可の制約がある。HBMの供給増加によって、希少性が先端パッケージや検査へ移ることも考えられる。
株主に届く価値を考えるときは、その改善を維持する費用も数える。追加の装置、在庫、技術支援、借入や株式発行が必要なら、売上の伸びをそのまま株主の取り分に置き換えられない。仮想企業の利益が100から120へ増えても、希薄化後の株数が100から130へ増えたら、一株当たり利益は1.00から約0.92へ下がる。株式発行が有益な成長を支える場合はある。それでも、会社全体の成長と、既存株主の一株当たりの成長は別の問いとして評価する。
反証できる調査カードを作る
SNDK、BE、AAOIについて一枚ずつカードを作り、物理的な制約、顧客が支払う理由、売上の変化を説明する指標、現金の変化を説明する指標、株価評価が成立する条件を書く。SNDKならNAND価格、出荷容量、市場別構成、合弁への資金拠出が候補になる。BEなら稼働開始した容量、受入、製品と保守の採算、燃料制約を見る。AAOIなら顧客認定、製品構成、入金、生産歩留まりを見る。これらは観測したい仮説であり、改善を確認したという宣言ではない。
好ましい仮説の横には、弱める証拠も書く。受注残が増えていても受入が遅れることはある。生産能力が増えていても稼働率が下がることはある。株価が上がっていても現金化が悪化することはある。対象期間が明記された決算から出発し、四半期と通期を混ぜず、同じ定義の数字を次回も比較する。次の制約を考えるときも、需要の存在、供給可能性、利益の回収、市場の期待という順番を守る。これなら新しい証拠が出た時に、どの前提を変えるべきかを調べられる。
数量と価格を分けた、もう一つの点検
売上を数量と単価に分けると、技術の需要を事業へつなげやすい。仮に出荷数量が30%増えても、単価が20%下がれば売上倍率は1.3×0.8で1.04にしかならない。売上増加は4%だ。そこへ原価、検査の時間、顧客への値引きが入るため、利益も4%増えるとは限らない。NANDでは容量当たりの価格、光通信では認定された製品構成、電力では設置や保守を含む契約の範囲を確認する。同じ数量という言葉でも、ギガバイト、モジュール、メガワットでは意味が違う。
カードの最後に、次の開示で読む表を一つ指定しておこう。売上構成を調べるのか、現金化を調べるのか、持分を調べるのかを明確にする。すべての数字を集める前に問いを固定すれば、好材料だけを後から選びにくくなる。反対の結果が出た時は、仮説そのものと、一時的な測定上の違いを分けて説明する。
VALUATION / 仮想的な入力
一つの前提で、評価はいくら変わるか。
仮想モデル:現在の年間現金500百万、負債1,000百万、現金200百万、希薄化後100百万株。EV = 現金 × (1 + g) / (r − g)、株式価値 = EV − 負債 + 現金。直ちに永久成長する仮定で移行期間や他の請求権を省きます。特定企業の入力や目標株価は使っていません。
出典
01自分のノート